Konut Kredisi Süreci Nasıl İşler?
Konut Kredisi Süreci Nasıl İşler?
Konut sahibi olmak isteyenler için 2026 yılı, finansal açıdan hem fırsatlar hem de dikkat edilmesi gereken kritik değişkenler barındırıyor. Özellikle konut kredisi (mortgage) süreçleri; faiz oranları, krediye erişim koşulları ve devlet destekli kampanyalarla yeniden şekillenmiş durumda.
Bu rehberde, 2026 Mayıs itibarıyla konut kredisi sürecini uçtan uca, stratejik bir bakış açısıyla ele alıyoruz.
1. 2026 Mayıs Konut Kredisi Faiz Oranları: Piyasa Gerçekleri
2026 itibarıyla Türkiye’de konut kredisi faizleri:
- Ortalama: %2,5 – %3,5 bandında
- En düşük teklifler: %2,49 seviyelerinde
- Ortalama piyasa: %3 civarında
Bu oranlar, kredi maliyetlerini doğrudan belirleyen en kritik parametredir.
👉 Önemli içgörü:
Faizlerde küçük bir değişim bile toplam geri ödeme üzerinde ciddi fark yaratır.
2. 2026 Yeni Fırsat: “İlk Evim” Konut Kredisi
2026’da öne çıkan en önemli gelişme, devlet destekli “İlk Evim Konut Kredisi” modelidir.
Öne çıkan avantajlar:
- Faiz oranı: %1,20 (beklenen)
- Vade: 180 aya kadar
- Hedef kitle: İlk kez ev alacaklar
👉 Stratejik değerlendirme:
Bu model, özellikle orta gelir grubunun piyasaya girişini hızlandıracak ve talep tarafını ciddi şekilde artıracaktır.
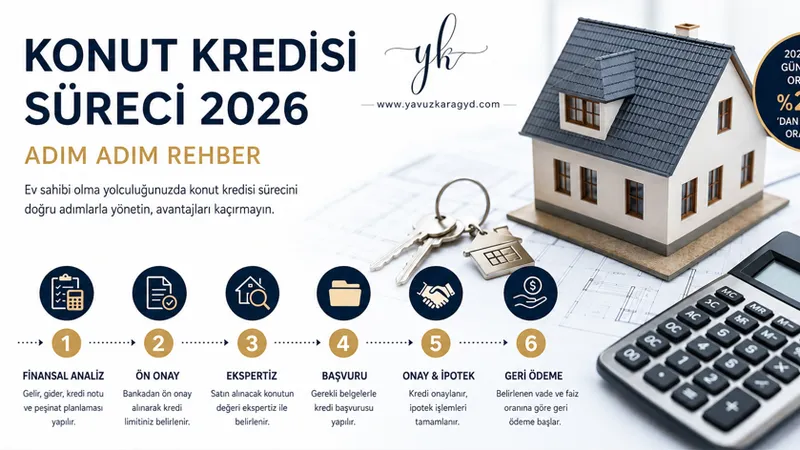
3. Konut Kredisi Süreci: 6 Kritik Adım
1. Finansal Durum Analizi
- Gelir / gider dengesi
- Kredi notu (banka skoru)
- Peşinat oranı (%10 – %50 arası)
👉 Bankalar, ödeme kapasitesini net görmek ister.
2. Ön Onay (Pre-Approval)
Bankaya başvurarak:
- Ne kadar kredi alabileceğinizi öğrenirsiniz
- Satın alma sürecinde pazarlık gücü kazanırsınız
3. Ekspertiz Süreci
Banka, satın alınacak konutu değerleme uzmanına gönderir.
- Genellikle %80’e kadar kredi verilir
- Ekspertiz değeri, kredi tutarını belirler
4. Kredi Başvurusu ve Evrak Süreci
Gerekli belgeler:
- Kimlik
- Gelir belgesi
- Tapu bilgileri
- İkametgah
5. Onay ve İpotek Süreci
- Banka krediyi onaylar
- Tapuya ipotek konulur
- Satış işlemi gerçekleşir
6. Geri Ödeme Planı
2026 sisteminde:
- Sabit faizli krediler yaygın
- Değişken faizli krediler enflasyona endeksli olabilir
4. Konut Kredisi Hesaplama Mantığı
Konut kredisi geri ödemesi:
- Aylık taksit sabittir
- Faiz, kalan anapara üzerinden hesaplanır
- Zamanla faiz yükü azalır, anapara ödemesi artar
👉 Bu yapı, uzun vadeli finansal planlama gerektirir.
5. 2026’da Konut Kredisi Kullanırken Dikkat Edilmesi Gerekenler
✔ Faiz Türünü Doğru Seçin
- Sabit faiz: Güvenli
- Değişken faiz: Riskli ama fırsat barındırır
✔ Toplam Maliyeti Hesaplayın
Sadece faiz değil:
- Dosya masrafı
- Sigorta
- Ekspertiz ücreti
✔ Lokasyon + Finansman Uyumu
Yanlış lokasyon + doğru kredi = yanlış yatırım
6. Gelecek Perspektifi: Konut Kredilerinde 2026 Sonrası
2026 sonrası için öne çıkan trendler:
- Devlet destekli kredi modelleri artacak
- Yapay zeka destekli kredi skorlama yaygınlaşacak
- Kişiye özel faiz teklifleri standart hale gelecek
👉 Sonuç:
Finansmana erişim kolaylaşacak, ancak doğru karar alma daha kritik hale gelecek.
Gayrimenlulde; doğru yatırım bilgi, deneyim ve güvenle olur !